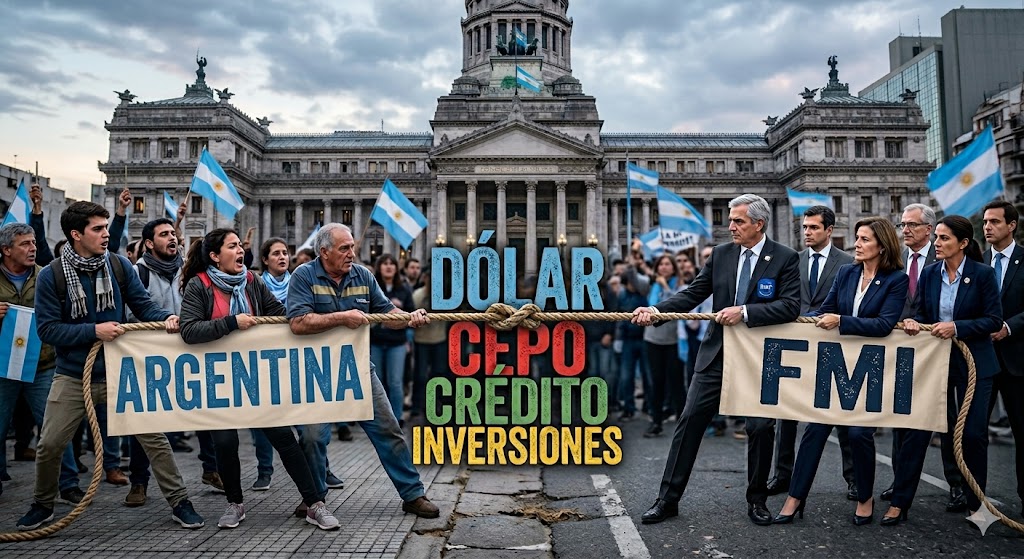
La paradoja del organismo: señala graves inconsistencias macroeconómicas pero proyecta una lluvia de inversiones para los próximos años.
¿Vieron cuando parece que todo va sobre ruedas en la ruta pero el mecánico te dice que escuches ese ruidito en el motor? Bueno, algo así nos está pasando con la economía argentina ahora mismo. Si mirás la foto del momento, el panorama pinta bastante bien. Estamos en plena época de cosecha gruesa, la recesión interna hace que importemos menos porque la demanda está por el piso y, para coronar, están entrando dólares por endeudamiento privado. El Banco Central aprovecha esta ventana, compra reservas y el dólar parece domado. Hasta acá, un escenario de corto plazo que a cualquier ministro de economía le sacaría una sonrisa. Pero, como siempre en este país, hay un pero.
El problema aparece cuando dejamos de mirar la foto y empezamos a ver la película. ¿Es sostenible esta primavera a largo plazo? El propio Fondo Monetario Internacional acaba de levantar la mano en su último reporte para decir que, si bien la cosa va encaminada, hay unas cuantas luces amarillas parpadeando en el tablero. A fines de mayo nos mandaron mil millones de dólares tras la segunda revisión del acuerdo, pero nos tuvieron que perdonar la vida con un perdón técnico formal porque en diciembre de 2025 nos faltaron nada menos que 9.000 millones para cumplir la meta de reservas. Ahora nos bajaron la vara para este mes de junio, dejándola en unos 11.800 millones, algo mucho más digerible.
La letra chica de ese documento es una radiografía espectacular de nuestras debilidades crónicas. Básicamente, desde Washington le están marcando al equipo económico tres advertencias muy claras. La primera es un clásico absoluto: no se enamoren del tipo de cambio pisado para frenar la inflación. Según los cálculos del organismo, nuestro peso venía tan apreciado que, a valores de hoy, un dólar de equilibrio real debería costar entre 1.690 y 1.861 pesos. Obviamente, nadie espera que el Gobierno convalide un salto devaluatorio de ese tamaño de un día para el otro, pero ojo al dato, porque en los primeros días de junio empezamos a ver que dejaron deslizar un poquito más el valor oficial. Se ve que el mensaje de evitar el atraso cambiario llegó a destino.
El segundo tirón de orejas es sobre el cepo. El FMI pide ir despacio con la flexibilización de las restricciones. ¿El motivo real detrás de esa cautela diplomática? Saben que somos campeones en convertir pesos en dólares para guardarlos. En apenas trece meses la formación de activos externos en manos del público se chupó casi 42.000 millones de dólares. Es una locura de plata, una cifra histórica que supera incluso a todo el endeudamiento externo asumido desde 2024. Por eso cualquier idea de abrir el grifo de golpe asusta, y explica perfectamente por qué el Gobierno viene estirando la eliminación total de las trabas para las empresas.
La tercera advertencia es para no tropezar con otra piedra conocida. Hoy los bancos están repletos de "argendólares", rozando los 40.000 millones, un récord desde la salida de la convertibilidad. El FMI pide a gritos que se mantengan las regulaciones para evitar que esos dólares terminen prestándose a empresas que solo facturan en pesos. Nadie quiere una bomba de tiempo financiera si el viento global cambia.
Lo más insólito de toda esta lectura es la especie de contradicción del propio Fondo. Después de darnos un baño de realidad y advertirnos de todos estos peligros, cierran sus proyecciones con un optimismo que parece de otro planeta. Estiman que este año 2026 van a llover 14.000 millones de dólares de inversión extranjera directa, cuando en el primer cuatrimestre apenas rasguñamos 730 millones. Y ni hablemos de la deuda, porque calculan que podremos volver a pedir dólares afuera asumiendo un riesgo país de apenas 500 puntos. La macro nos está dando un respiro innegable, pero los números del futuro cercano en esa planilla de Excel están armados con demasiada fe.
Comentarios
Aún no hay comentarios. ¡Sé el primero en opinar!