Para la mayoría de los argentinos, pagar el seguro del auto o el de la ART se siente más como pagar un impuesto que tomar una decisión inteligente de protección financiera. Es algo comprensible: años de inflación desbocada, falta de estabilidad y reglas cambiantes terminaron distorsionando el mercado.
Hoy, los ramos obligatorios dominan casi todo el negocio, mientras que opciones clave como los seguros de Vida o de Retiro apenas raspan el 11% de la emisión total en el país, muy lejos del 45% que promedian otros países vecinos.
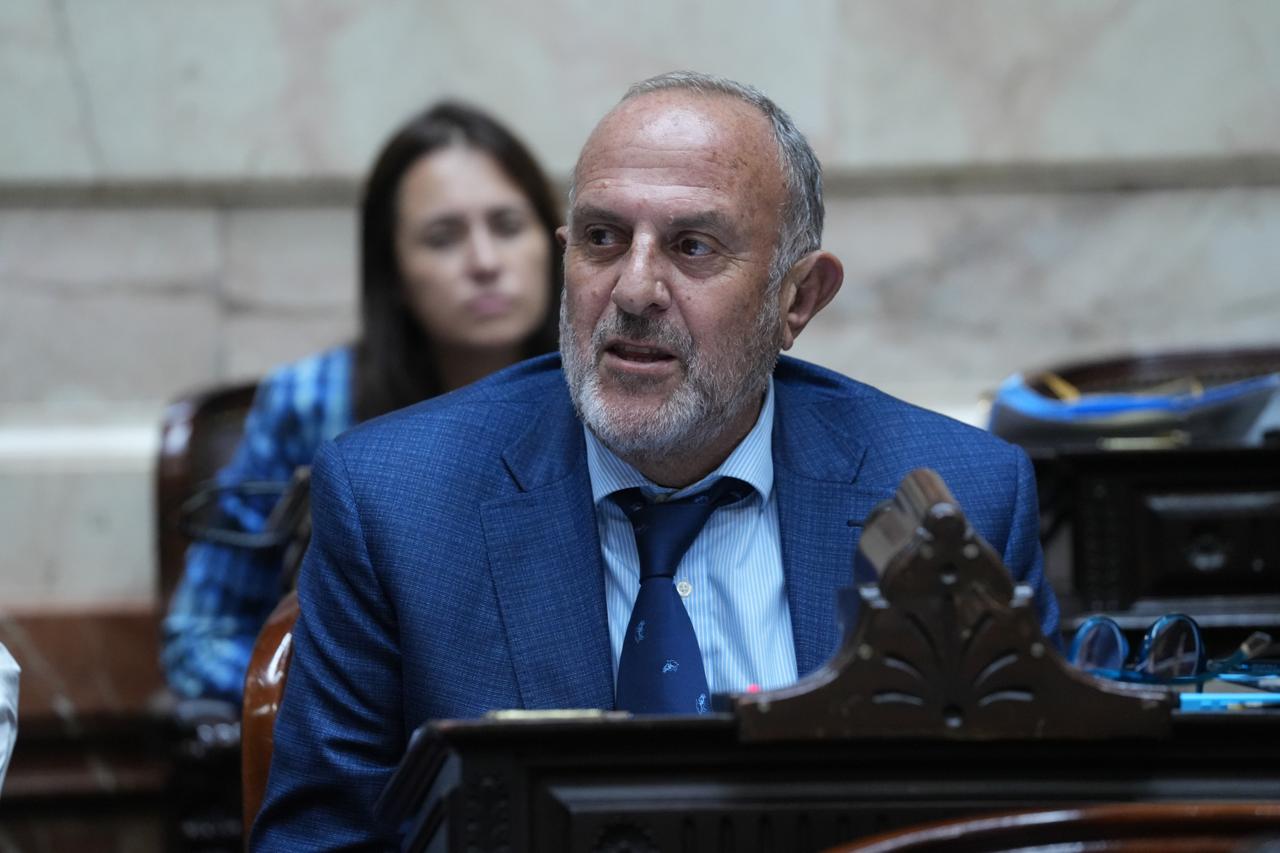
En este contexto, el diputado nacional por Provincias Unidas, Sergio Capozzi, advierte sobre la urgencia de cambiar la mirada. El seguro representa apenas un 3% del Producto Bruto Interno local, frente al 9% de las naciones de la OCDE, lo que refleja un margen de crecimiento gigantesco si se logran encauzar las variables macroeconómicas y se incentiva el ahorro privado.
El problema no es solo cultural; también es operativo y legal. Por un lado, la avalancha de juicios ahoga la rentabilidad. Solo en la cobertura de riesgos del trabajo, las demandas rozan las 130.000 anuales pese a que los accidentes laborales cayeron. Eso hace que el resultado técnico puro de las compañías sea deficitario y la rentabilidad termine dependiendo exclusivamente de lo que rinden las inversiones financieras.
Por otro lado, surgió una preocupación latente frente a las propuestas para desregular el sector mediante esquemas de Transferencia Alternativa de Riesgos (TAR). Para Capozzi, intentar aplicar estos mecanismos pensados para multinacionales sin exigencia de reservas locales ni control estatal es peligroso. Desprotegería a los damnificados y dinamitaría el respaldo financiero que hoy sostiene la actividad.
Para dar un vuelco real, se necesitan incentivos fiscales de verdad, con deducciones en Ganancias que se actualicen automáticamente para los seguros de vida y retiro. A la par, resulta clave aliviar la carga impositiva mediante la reducción del IVA, Ingresos Brutos y la eliminación de tasas municipales arbitrarias, sumado a una regulación inteligente que fiscalice con rigor desde la Superintendencia de Seguros de la Nación.
Modernizar es urgente, sí. Incorporar la firma digital, flexibilizar la suscripción web y darle agilidad a las denuncias son reclamos razonables que actualizarían una ley con más de seis décadas de vigencia. Pero esa transformación debe hacerse cuidando la figura del Asesor Productor de Seguros, ese nexo insustituible basado en la confianza. Solo así, con reglas claras y protección para el asegurado, el seguro dejará de ser una pesada obligación contractual para convertirse en un verdadero motor de desarrollo.
Comentarios
Aún no hay comentarios. ¡Sé el primero en opinar!